
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-09-28 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【中美达成八点成果共识】一、双方同意构建“基于尊重、公平、对等的中美建设性战略稳定关系”。二、双方同意相互支持对方办好亚太经合组织(APEC)领导人非正式会议和二十国集团(G20)领导人峰会。两国元首有意出席对方主办的会议。三、两国元首同意伊朗应履行不发展核武器的承诺,任何国家或机构都不得对国际水道征收通行费。四、两国元首忆及中国和美国是二战盟友,并肩作战赢得战争胜利。五、两国元首认可中美经贸磋商机制积极作用和双方经贸团队磋商成果,包括建立并推进贸易理事会等机制,达成“300亿美元”对等降税安排,延期吉隆坡经贸磋商成果等,并指示予以落实。六、中美禁毒执法部门合作取得可视化成果。近期,双方密切合作,联合破获多起涉新精神活性物质及前体化学品案件,在两国抓获数十名相关犯罪嫌疑人。七、双方同意建立中美人工智能对话,交流人工智能相关风险和惠益。下次对话将于今年11月举行。双方同意建立人工智能事件的沟通渠道。八、美方欢迎中方租借给美国亚特兰大动物园的一对大熊猫抵美。来源:财联社
【央行三季度货政例会:继续实施适度宽松的货币政策】9月24日,人民银行披露货币政策委员会2026年第三季度例会主要内容。会议提出,要继续实施适度宽松的货币政策,加大逆周期调节力度。此外,根据国内外经济金融形势和金融市场运行情况,把握好政策实施的力度、节奏和时机。综合运用并适时调整货币政策工具,保持流动性充裕。中信证券首席经济学家明明团队分析,本次会议在“把握好政策实施的力度、节奏和时机”之后新增“综合运用并适时调整货币政策工具”。上季度会议删去了“综合运用多种工具”的表述,政策力度表态一度边际收敛。本次会议工具相关表述以“综合运用+适时调整”的形式回归,“适时调整”的提法赋予工具进退更大的灵活性。来源:财联社
【上交所三季报预约披露时间出炉 】据上交所网站,上交所上市公司2026年第三季度季报预约披露时间出炉,其中,有研新材拔得头筹,将于10月13日披露三季报。金盘科技、川投能源紧随其后,将于10月14日披露。来源:财联社
【中信证券 :维持年内A股震荡市的判断,三季报前后是年内最后一波进攻窗口】中信证券 研报指出,美股在新一轮应用扩散和硬件修复推动下创下新高,外围市场不应再作为A股影响因素考虑。尽管情绪暂时相对低迷,但中信证券仍然维持年内A股震荡市的判断,三季报前后是年内最后一波进攻窗口,指数年内修复的概率实际上比创新低要大很多。事实上,在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小。同时,上证指数修复的条件并没有想象中苛刻,中信证券情景测试了上证指数年内修复的5种可能路径,在符合产业景气且考虑到短期增量资金有限的情况下,以科技龙头、资源能化和金融权重为主的上涨结构最能兼顾基本面和流动性。在市场犹豫期应保持乐观,配置上以AI+能化做应对。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
上周沪深主要股指呈现震荡调整、整体小幅下跌的走势,成交量明显萎缩。活跃市值震荡调整、同步下跌,资金进场积极性继续降低。
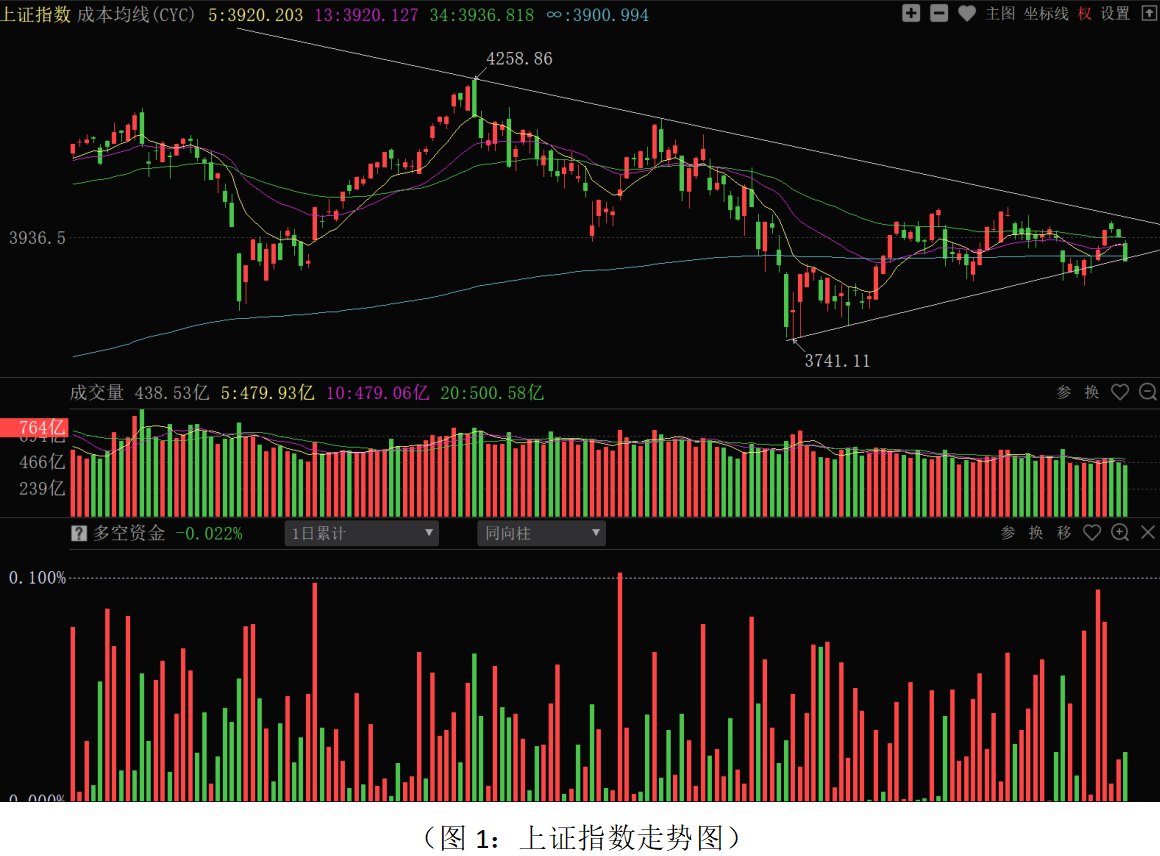
从上证指数走势来看:上周股指冲高后明显调整,成交量持续萎缩,高位题材股退潮,板块内部剧烈分化,属于典型的“节前兑现”的行情走势,赚钱效应逐步下降。造成市场弱势调整的主要原因有:第一,季节性资金因素,中秋国庆假期,加上三季度考核,机构、融资资金,以及短线资金观望情绪增加,有主动降低仓位和避险的需求。第二,三季报业绩即将披露,市场聚焦业绩和盈利,对高估值和题材炒作品种有一定的承压,会增加板块和个股的分化。第三,外部因素扰动依然存在,美联储官员对加息继续发表鹰派言论,加上美债收益率高企,压制科技成长股的估值,长假休市海外会带来不确定性,进一步压制资金的做多意愿,会加大资金对高位题材股的兑现压力。最后,国内经济基本面预期平稳,没有强刺激的政策落地,市场缺少驱动资金做多积极性增强和向上拓展空间的超预期政策催化。短期走势上,上周股指再度跌破中、短期成本均线,和7月底波段运行的上升趋势线上,短线走势趋弱。3900点整数关口的失守,增加节前资金的观望和防御性操作,短期股指会继续考验3850点一带的支撑力度。由于上周市场连续调整,做空动能得到一定程度地释放,3800-3850点是中国国新和中国诚通增持A股的位置,3850点下方会有一定的支撑。近期高点位置3950-3970短板一带是近期压力位,节前股指维持低位震荡的可能性较大。中美元首会晤,达成八项成果共识,最核心的信号在于中美关系从“战略竞争”转向 “建设性战略稳定关系”,这降低了外部不确定性,有助于风险偏好修复。多家机构指出,市场交易的核心已不是“全面和解”,而是既有缓和局面能否进一步改善,会晤本身的正向驱动有限,市场能否企稳向上还需看国内经济基本面和政策的发力。
从0Z指数走势来看:上周股指在多次提醒的前期高点位置震荡回落,周四多空资金净流出超400亿元,超4300家股票下跌,短期资金有明显的离场动作。中、短期成本均线处于黏合状态,距离股指较近,短期支撑力度不强,重要技术支撑位置在近期低点位置。从8月中旬以来,市场整体呈现箱体区间震荡走势。节前资金观望情绪增加,做空动能得到一定程度的释放,如果国庆假期期间消息面平稳,节后资金有望回流,短期震荡阶段不宜过分恐慌。节前操作上不宜激进追涨,应继续采取稳健策略应对,总仓位继续控制在5成左右,预留现金防范假期海外风险,磨底阶段保持耐心,底仓继续持仓为主,短线仓位一方面紧盯操盘决策做好止盈或止损操作,另一方面多看少动,降低风险敞口,节后再顺势操作。
从上周多空资金流向来看,70个板块中46个板块资金净流入,24个板块资金净流出,整体板块主力资金进场积极性有所下降。其中医疗器械与服务、元件、计算机应用、生物制药、西药、汽车零部件、主营房地产、汽车制造及服务等板块资金净流入居前;通信设备、普通有色、输变电设备、黄金、贵重金属、火电、专用设备、公共事业等板块资金净流出居前。资金净流出居前的板块主要集中在硬科技、美联储加息影响的有色、以及部分高端制造成长板块上;资金净流入居前的板块主要集中在有政策消息驱动的医药、地产,以及行业景气度较为确定的芯片半导体,家用轻工等板块上。总体上,板块内部分化较大,政策消息和行业景气度是短期资金操作的主要逻辑。中期机会方向上,AI算力硬件,如光通信、PCB、半导体材料、先进封装等方向三季报业绩兑现能力较强,可逢低关注业绩增长明确、估值相对合理的品种。在美债高企的市场环境下,现金流稳定、波动小,高分红的红利资产,如电力、煤炭、银行等方向仍是底仓配置的重点。电网、储能等方向政策支撑明确,可低吸配置。地产、农业等方向的活跃主要是政策消息的驱动,短线博弈为主不宜激进追涨。三季报业绩即将披露,选股维度上,应增加业绩选股维度,在三季报公布期间,优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。由于三季报在10月底公布完毕,会披露截至9月30日上市公司机构数据,是时效性较强的数据,接下来应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
、
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!