
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-28 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【美股三大指数收涨 纳指涨超1% 存储、光通信板块走强】美股三大指数收盘集体上涨,纳指涨1.18%,标普500指数涨0.6%,道指涨0.03%。费城半导体指数收涨3.6%,连续两日成分股全线上涨。英特格涨7.05%,安森美半导体涨6.22%,AMD涨5.45%。存储、光通信板块继续走强,西部数据涨超6%,闪迪、希捷科技涨超3%,Lumentum涨超5%,Coherent涨超6%,迈威尔科技涨超4%。甲骨文与谷歌、英特尔、英伟达等扩大合作,相关公司上涨,Cerebras涨超10%,甲骨文涨3.56%,英特尔涨3.6%。国际油价继续回落,交易员权衡波斯湾局势降温迹象,并等待以色列大选结果。12月交割的布伦特原油期货下跌1.7%,结算价报每桶113.88美元。12月交割的WTI原油期货下跌1.8%,结算价报每桶99.90美元。来源:财联社
【“自购潮”开启 百亿私募集体发声!中国股市估值性价比凸显】10月以来,上海衍合私募、海南无量资本、凯丰投资、汉和资本等私募机构却密集宣布自购。据记者不完全统计,今年以来,市场上已有33家私募宣布自购,自购金额合计达16.54亿元,自购行动集中在7月和10月进行。市场震荡调整阶段,多家百亿私募机构却密集发声,集体表示看好资本市场。多家私募机构指出,当前A股估值已经具备较高的中长期性价比,安全边际充足。与此同时,国内制造业、AI、新能源等领域的全球产业竞争力持续夯实企业盈利的根基,叠加资本市场制度改革持续推进、股东回报机制不断完善,多重积极因素共振下,中国权益资产的中长期配置价值值得重点关注。来源:财联社
【联储证券首席经济学家李全:中国资本市场有望步入发展新阶段】联储证券董事、首席经济学家李全在接受财联社采访时表示,资本市场改革已步入深水区,注册制全面推进,多层次资本市场体系成为重要推动力,随着产业结构优化、盈利能力释放,中国资本市场有望步入发展新阶段。在他看来,目前经济环境与市场发展可以从两个方面来把握。一方面,全球地缘冲突扰动、主要发达国家通胀高企、相继加息,全球资本市场承压,我国以新质生产力推动产业转型、金融改革赋能实体、六网建设撬动投资,经济稳中向好、韧性显现;另一方面,全球处于新一轮康波周期上升期,我国以科技信贷、科技保险、科技投资赋能科创,科创板、北交所深度助力科创企业资本化,为新一轮科技革命提供资本助力。 来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现高开低走、震荡调整、明显下跌的走势,成交量继续萎缩。活跃市值冲高回落、同步调整,资金短期进场积极性不高。
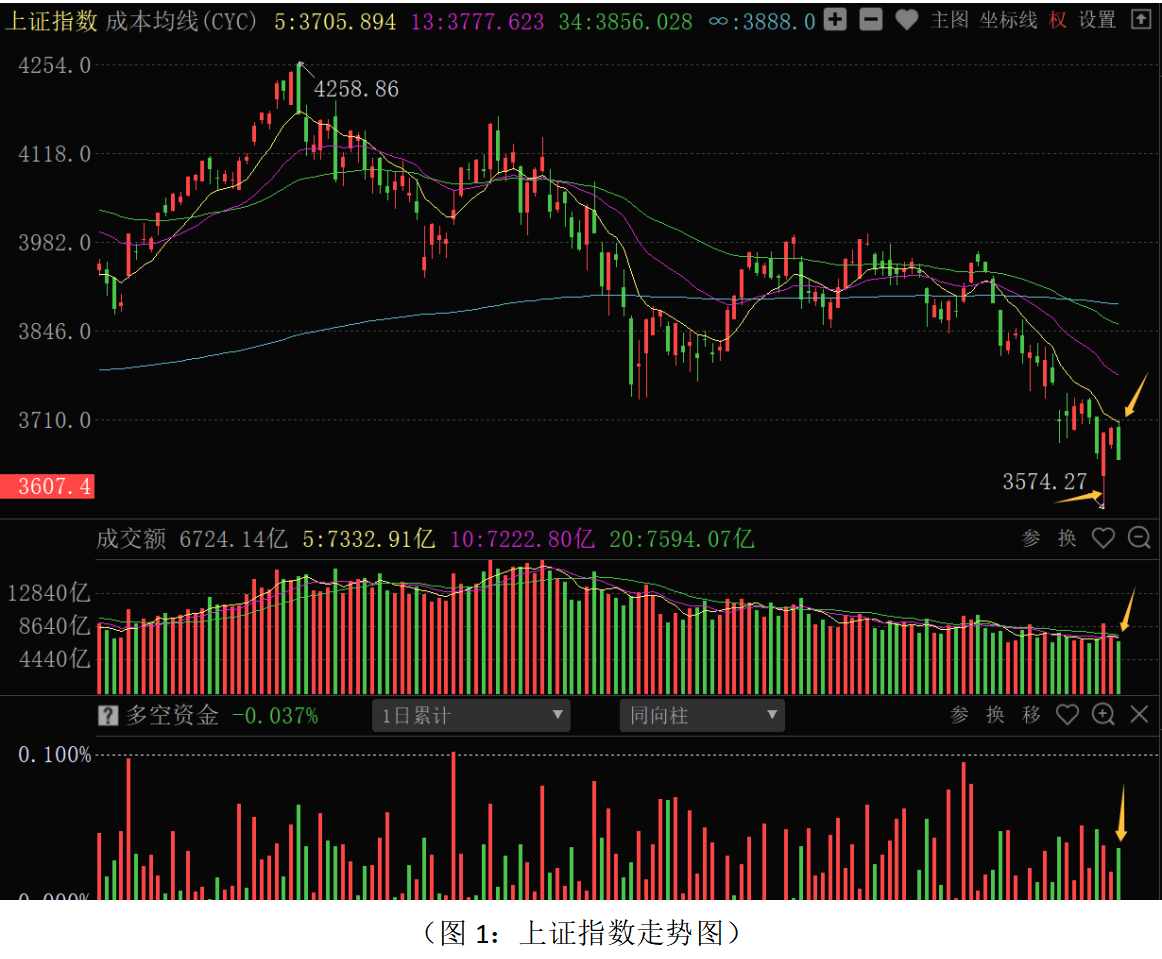
从上证指数走势来看:周二股指再度明显调整,成交量继续萎缩,多空资金净流出78.01亿元,走势再度趋弱。板块结构上,70个板块中仅银行、航运、百货零售3个板块上涨,67个板块下跌,其中航空军工、计算机应用、电子半导体、生物制药、元件、计算机设备、通信设备、西药等板块跌幅居前,市场再度进入板块普跌的格局,资金避险情绪再度升温。市场再度调整的原因:第一点,近两日市场虽然探底回升,但短期下跌趋势尚未扭转,仍是低位弱势震荡走势中。第二点,海外市场短期走势相对稳定,A股再度下探,成交量持续萎缩,可以看出近期市场加速探底带来的信心脆弱性,尾盘的加速跳水也是资金信心不足的表现。第三点,美债收益率维持高位,中东局势反复,美联储加息的预期,叠加三季报业绩的加速披露阶段,资金观望情绪明显增加,继续压制科技成长板块的活跃度。从估值空间来看,整体市场处于估值中低位,3600点下方多个宽基ETF有明显的放量,说明继续大幅下跌的空间收窄。隔夜美国股市,以及存储、光通信再度上涨,国际油价小幅调整,有利于缓解短期下跌的风险。但是,驱动市场阶段底部确立和右侧拐点形成的逻辑没有完全具备,一方面是国内稳经济政策没有超预期定调和落地,另一方面美联储加息、中东局势等外围因素没有实质性的缓和。虽然近期指数连续调整,市场盈亏(CYS13)指标目前在-4左右徘徊,距离-5的群体超跌状态较近,根据历史走势来看,0Z指数和上证指数的市场盈亏(CYS13)同时达到-5状态,市场整体超跌反弹机会会增加。在三季报业绩集中披露阶段,市场需消化业绩维度的考验。短期股指反弹至5日成本均线之后再度调整,说明短期走势明显疲弱,短期支撑位置在3600点整数关口和上周五低点位置,能否有效支撑,还需看国家队资金进场的力度。
从0Z指数走势来看:股指反弹至5日成本均线位置再度大幅调整,多空资金净流出139.80亿元,全市场近5000只股票调整,指数创收盘价新低,弱势状态明显。目前市场盈亏达到-5.697,科技股的整体调整下,市场再度进入群体性超跌状态。但是,内外环境没有实质性好转,加上三季报业绩的验证和考验,短期市场仍有震荡或考验7月底低点的可能。当前操作上应继续以稳健的策略应对,总仓位控制在五成以下,磨底阶段保持耐心,底仓继续持有为主;短线仓位多看少动,紧盯资金和政策信号等待低吸机会。
从昨日多空资金流向来看,70个板块中23个板块资金净流入,47个板块资金净流出,整体板块主力资金进场积极性明显降低。其中银行、汽车零部件、电气电源设备、普通有色、百货零售、黄金、化工新材料、白酒等板块资金净流入居前;计算机应用、元件、证券保险、航空军工、西药、生物制药、通信设备、医疗器械与服务等板块资金净流出居前。资金净流出居前的板块主要集中在科技成长,和行情活跃度关联度较高的券商板块上;资金净流入居前的板块主要集中在部分防御性的高股息、消费,以及机器人等方向上,资金总体上继续维持较高的防御性配置思路。在外围科技板块有所活跃的背景下,科技成长板块继续受到承压,说明科技板块即使整体超跌,但是反弹动力不强,三季度业绩验证和上方套牢盘继续压制科技板块的活跃度。在三季报业绩加速披露阶段,应继续回避高估值、纯题材炒作的品种。短期机器人方向连续活跃,板块内部开始分化,不宜激进追涨,防止短线补跌和追高的风险。在市场弱势探底阶段,业绩确定性高、高分红回报的高股息品种仍是资金防御性配置的主要方向,可在银行、电力、煤炭、高速公路等方向中逢低深度挖掘。当前短线选股应坚持多维度思路,重点关注技术超跌、业绩增速良好、主力资金进场积极,有政策消息加持的方向。中线选股思路,业绩层面重点关注三季报业绩增长明确,估值合理的品种;资金层面重点关注震荡调整阶段,主力控盘度连续增加,牛私募、牛外资增仓尚未脱离成本的品种。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!