
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-21 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【国家发改委:正在研究制定扩大内需战略实施方案】国家发展改革委国民经济综合司副司长左刚表示,下一步,国家发展改革委将会同有关部门以更大力度更实举措有效扩大内需。一是坚持惠民生和促消费相结合,大力提振消费,统筹促就业、稳增长、稳预期,合理提高公共服务支出占财政支出比重,推动商品消费扩容升级,扩大养老消费,促进文化演艺、旅游服务、体育赛事等产业发展,清理取消消费不合理限制性措施;二是坚持投资于物和投资于人紧密结合,积极扩大有效投资,强化“十五五”规划纲要109项重大工程与“六张网”规划建设协同推进,加快新型政策性金融工具资金投放使用,加大对社会民生、科技创新、产业升级、安全韧性等领域补短板;三是完善扩大内需体制机制,促进供需高效畅通循环,统一产权保护市场准入的基础制度规则,完善有利于统一大市场建设的统计税收考核制度,清理优化不合理限制性措施,持续深化地方政府投资模式、居民收入分配制度改革。来源:财联社
【多只宽基ETF持续放量 上证50ETF华夏(510050)创近9个月成交额天量】昨日尾盘部分宽基ETF持续放量,上证50ETF华夏(510050)全天成交75.3亿元,创2026年1月29日以来天量,沪深300ETF华夏(510330)全天成交42.2亿元,环比上一日增近11倍,沪深300ETF嘉实(159919)全天成交26亿元,环比上一日增超2倍。来源:财联社
【前三季度我国获批创新药中国产占比达80%】工业和信息化部总工程师王卫明20日在国新办举行的新闻发布会上表示,前三季度我国获批创新药中,国产占比达80%,肿瘤、精神、抗感染、痛风、罕见病等多领域药物研究取得突破。来源:财联社
【工信部:前三季度规模以上高技术制造业增加值同比增长14.3% 国产算力与大模型适配能力不断增强】在10月20日国新办召开的新闻发布会上,工业和信息化部总工程师王卫明介绍2026年前三季度工业和信息化发展情况。前8个月,规模以上工业企业利润总额同比增长15.7%。数字产业加快发展,收入同比增长14.6%。产业结构向新向优。加力实施制造业重大技术改造升级和大规模设备更新,传统产业焕发新活力,新兴产业跑出加速度,未来产业布局抢先机。前三季度,规模以上高技术制造业增加值同比增长14.3%,装备制造业增加值占规模以上工业比重较上年年底提高0.8个百分点。今年前三季度我国累计建成1.3万余家先进级智能工厂、500余家卓越级智能工厂。国产算力与大模型适配能力不断增强,在钢铁、汽车、医药等20个行业形成1000多个应用场景,遴选推广100余项凝聚“老师傅经验”的工业智能体。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低位震荡、窄幅整理的走势,成交量总体维持缩量状态。活跃市值冲高回落、小幅上涨,资金有一定回流动作,但整体进场积极性有待提升。
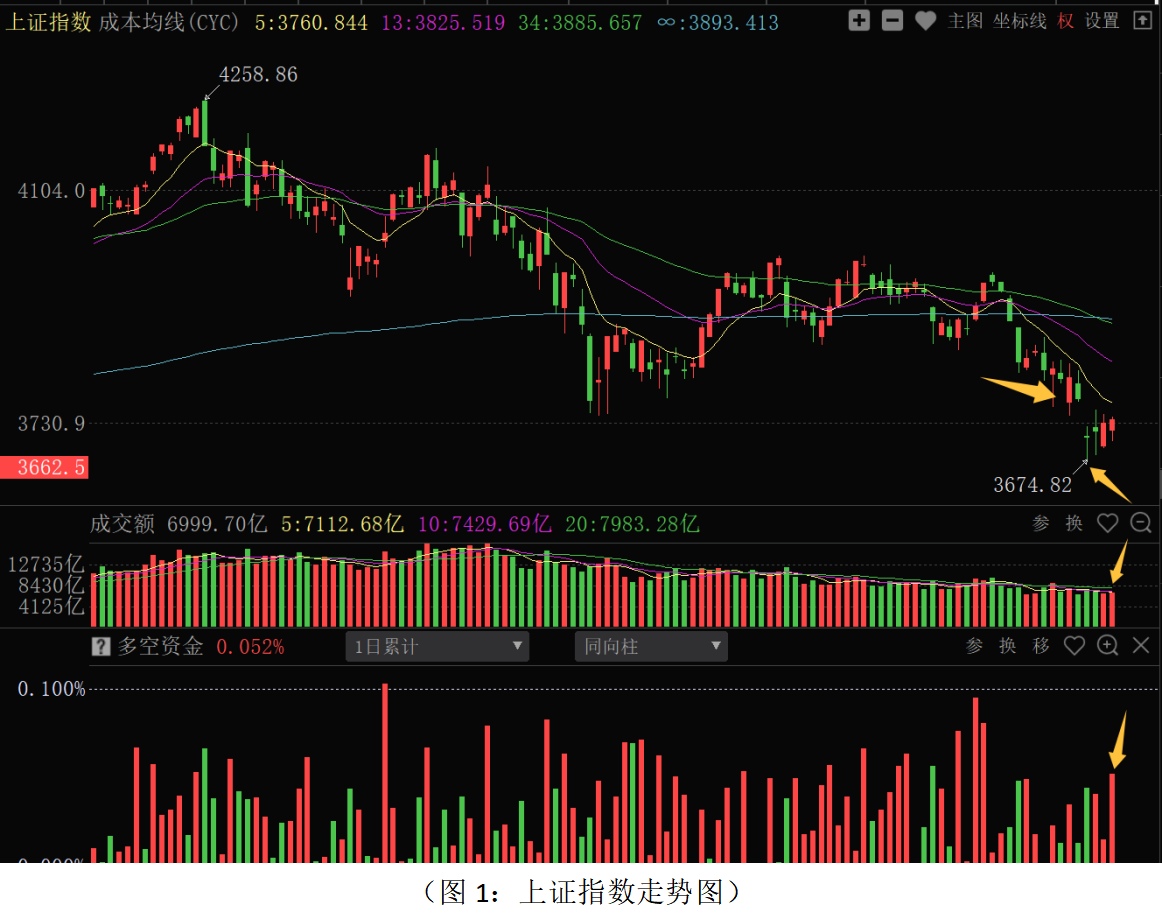
从上证指数走势来看:周二股指延续周一探底回升走势,小幅上涨,多空资金净流入83.94亿元,主力资金有小幅进场动作。成交量继续萎缩,显示经过连续的调整之后,市场做空动能得到一定程度地释放,但资金整体进场积极性仍不足。板块结构上,70个板块中47个板块上涨,22个板块下跌,1个板块平盘,其中机床仪表、计算机设备、元件、电子半导体、计算机应用、通信设备等板块涨幅居前;船舶制造、煤炭炼焦、水电、白酒、银行、航运、证券保险等板块跌幅居前,可以看出近期技术严重超跌、行业增速明显的科技制造板块呈现出超跌反弹修复走势,防御性板块震荡调整,整体资金风险偏好有结构性的提升,总体做多积极性不高,仍是存量博弈状态。昨日尾盘多个宽基ETF出现明显放量走势,可以看出国家队或机构资金在3700点下方逢低进场或维稳的意图较为明显,这也是对管理层稳定资本市场定调的落实,进一步夯实阶段的政策底和资金底。由于市场连续调整之后,做空动能得到一定程度地释放,市场有望围绕产业政策驱动和业绩较好的方向,展开反弹修复行情,市场做多情绪有望局部的提升。目前外部因素上,美债利率虽然处于高位运行,近期市场已经做了相对充分的反映,市场对其影响反应有所钝化,外部因素的影响边际缓和。目前影响行情走势的核心因素主要在内部环境上,一方面需关注地产、消费等政策的进一步的落地,同时,三季报业绩验证期,AI、机器人、半导体等方向难以呈现普涨反弹修复的走势,短期活跃之后仍会有分化,从而制约市场的整体反弹力度。目前仍在5日成本均线下方运行,短期仍有一定的乖离,市场有超跌反弹修复的技术基础。8月底和9月中旬位置3800点一带是短期重要的压力位,短期成交量没有明显放大的背景下,股指会继续维持3700-3800点区间震荡和结构性超跌反弹机会演绎的行情走势。
从0Z指数走势来看:周二股指强势反弹,全市场上涨个股家数和下跌个股家数比超2:1,科技成长方向的超跌反弹修复行情结构性展开。上周四市场盈亏(CYS13)指标达到-5以下,市场整体进入群体性超跌状态,整体做空动能得到一定程度地释放,有反弹修复的基础。从波段结构牛指标组来看,牛股数量持续下行至10%以下;熊股数量快速提升至50%以上;马股数量拐头向下至40%以下。从近一年的牛马熊比例来看,若牛股数量下降至10%以下,熊股数量达到40%-60%,市场往往有超跌反弹的机会。同时,在8月底和9月中旬低点位置,对股指形成一定的压力,短期即使有反弹,空间有限。在成交量萎缩的大背景下,市场将呈现结构性的反弹修复走势。当前操作上不宜过分恐慌,总仓位控制在五成以下,磨底阶段保持耐心,底仓继续持有为主,短线仓位可适当参与超跌反弹机会,但是盈利预期不宜过高,快进快出为主。
从昨日多空资金流向来看,70个板块中44个板块资金净流入,26个板块资金净流出,整体板块主力资金维持一定的进场积极性。其中元件、计算机应用、电子半导体、医疗器械与服务、汽车零部件、传媒服务、专用设备、通用机械等板块资金净流入居前;证券保险、银行、公共事业、船舶制造、普通有色、黄金、输变电设备、汽车制造及服务等板块资金净流出居前。资金净流出居前的板块主要集中在近期部分防御性的板块,和行情活跃密切相关的券商板块上;资金净流入居前的板块主要集中在连续超跌、行业增速较为显著的部分科技成长板块上。资金主要流向超跌+行业景气度较高的方向,同时红利蓝筹和超跌的科技成长形成明显的轮动和“跷跷板”效应。
市场机会上,连续调整一度进入群体性超跌状态,有超跌反弹机会,其中近期杀跌动能释放较为充分的科技成长板块是超跌反弹的主要方向,对AI硬件产业链、半导体设备/材料,人形机器人、创新药等方向,主力资金进场积极性、尚未大涨的品种可短线适当关注。但是,仍需做好业绩和估值层面的优选。部分高估值、业绩增速不及预期品种,短线反弹之后仍会有二次探底或震荡的可能。之前早评提醒过,一旦市场超跌反弹机会出现,高股息品种会有震荡调整,但是不改高股息中期配置逻辑,可在震荡中底仓低吸配置。地产和消费方向,目前行情复苏和政策落地力度不足,中期底部尚未确认,但是有政策博弈的空间,可以在科技成长板块超跌反弹相对充分之后,可能有短线交易机会,不宜追涨抢跑。医药/创新药方向,由于估值低位,兼具防御和成长的特征,有一定的机会。三季报业绩披露截至9月30日上市公司十大流通股东的机构数据,是时效性较强的数据,应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!