
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-11-03 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【多项稳市场措施密集落地】中国人民银行、金融监管总局、中国证监会召开支持资本市场两项工具座谈会,会议提出,股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率由1.25%降至1%; 金融机构 坚持市场化定价原则,在再贷款利率基础上合理加点并增加贷款投放。央行公告,为支持资本市场健康稳定发展,中国人民银行将于11月3日开展证券、基金、保险公司互换便利操作,互换期限1年,可视情展期。目前有31家证券、基金公司申报需求,申请额度超过1000亿元。中国证监会有关部门负责人就近期稳市场稳预期相关工作答记者问。证监会表示,将会同证券交易所指导证券公司对融资保证金比例、可充抵保证金证券折算率、维持担保比例等风险控制指标进行统筹研究,进一步优化,保持弹性。证监会还表示,近期证监会拟对护盘式回购作以下调整优化:一是新增股价“破发”作为可以开展护盘式回购的情形之一,规定护盘式回购不适用“公司股票上市已满六个月”的限制,取消护盘式回购中开盘和收盘集合竞价阶段不得申报的限制等。来源:财联社
【美股三大指数涨跌不一 纳指跌超1% 国际油价大跌】美股三大股指冲高回落,截至收盘,纳指跌1.07%,道指涨0.41%,标普500指数跌0.5%。芯片股普跌,费城半导体指数跌3.37%,Cerebras跌11.7%,英特尔跌近9%,西部数据、AMD、希捷科技跌超7%,闪迪跌超6%。国际油价创下三个月来最大跌幅,此前美国和伊朗均示意对谈判持开放态度。12月交割的WTI下跌7.4%,结算价报每桶96.46美元;1月交割的布伦特跌7.6%,结算价报每桶104.77美元。国际贵金属走强,现货黄金价格涨1.83%,报3947.81美元/盎司;现货白银价格涨3.12%,报50.62美元/盎司。苹果第四财季营收1144.8亿美元,同比增长12%,预估1,134.7亿美元,但这一增速低于6月季度的16%。其中,大中华营收175.4亿美元,同比增长21%,预估187.5亿美元。苹果股价盘后直线跳水,一度下跌超4%。来源:财联社
【方正证券:风险偏好有望逐步改善,市场将实现攻守转换】我们认为,进入11月之后,负面因素逐步缓解,风险偏好有望逐步改善,市场将实现攻守转换。配置策略建议:市场企稳看科技,形成趋势看内需,中期维度关注三方面配置机会,一是科技成长的超跌反弹,关注前期跌幅较大的双创与硬科技,以及科技成长中具备产业催化的机器人、军工、AI应用和医药;二是重视内需与顺周期板块的配置价值,包括地产基建链以及部分消费品;三是对于货币政策变化反应最为直接、低估值、能够稳指数的非银金融。来源:财联社
【华金证券:十一月继续震荡筑底,均衡配置】当前来看,A股11月可能继续震荡筑底。(1)11月政策和外部事件可能偏积极。一是11月政策仍可能偏积极。二是11月外部风险仍可能有限:首先,美国中期选举后美伊冲突有进一步升级的可能;其次,11月中美关系可能保持平稳。(2)11月经济和盈利可能修复回升。一是11月经济可能继续低位有所修复:首先,11月地产投资可能继续偏弱,制造业投资和基建投资增速可能企稳有所回升;其次,11月出口同比可能继续维持较高增速;最后,11月消费增速可能继续企稳有所回升。二是11月企业盈利可能继续处于上升趋势中。(3)11月流动性可能维持宽松。一是11月宏观流动性可能维持宽松:首先,美联储短期可能难连续加息;其次,11月国内央行可能继续加大资金投放。二是11月股市资金流入可能边际改善。11月行业配置:建议均衡配置超跌的科技成长和低估值蓝筹等行业。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
消息面,央行和证监会座谈会后,核心配套工具落地,回购增持再贷款长期化,利率降至1%,证券基金互换便利扩容,同时优化回购规则等政策。总体来,看政策定位是稳预期、托底流动性,不是大水漫灌的强刺激。短期影响上,直接抑制恐慌抛压,修复风险偏好,对于高估值、破净破发的蓝筹、央企龙头,以及前期超跌、现金流充裕、有回购能力的优质民企形成利好。中期影响上,逆周期托底工具常态化,中长期资金入市的预期增强,有助于市场的稳定。但是,市场底部能否确立和右侧拐点出现,还需国内外宏观数据的边际好转。
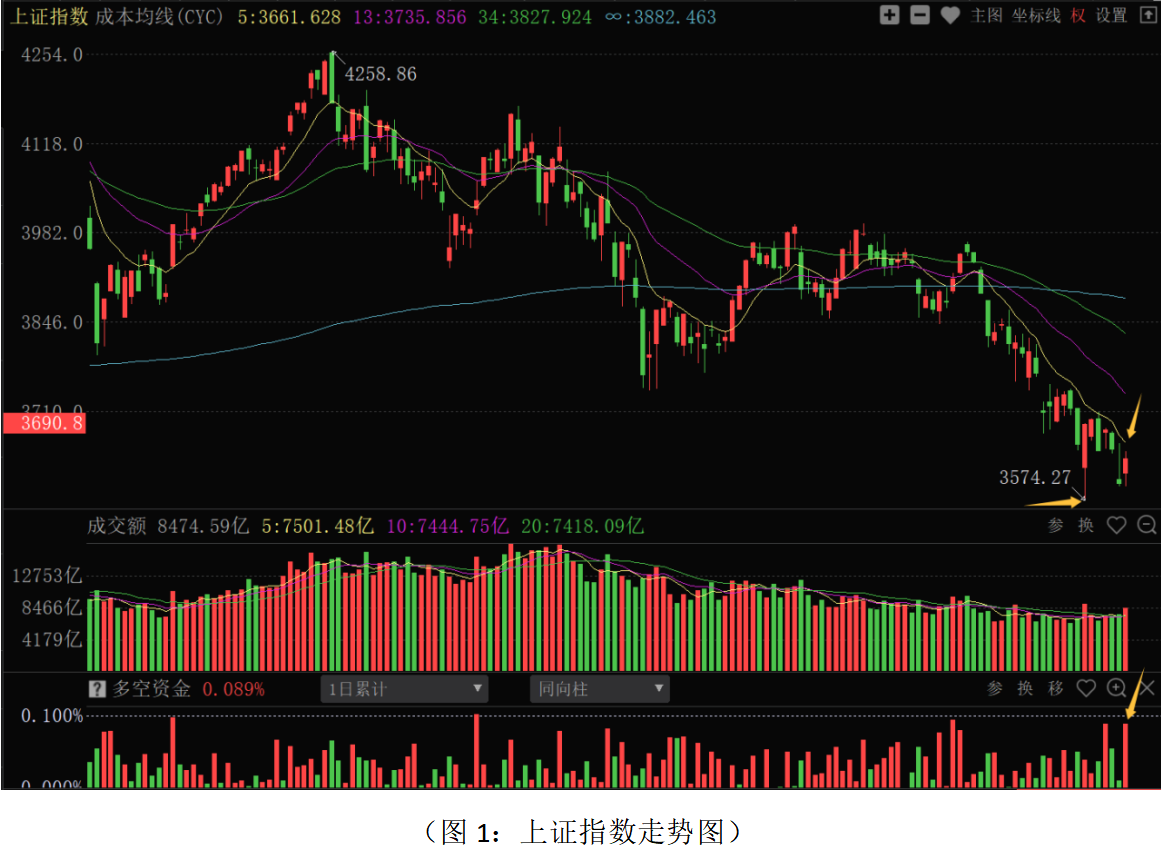
从上证指数走势来看:周一股指高开震荡、小幅上涨,成交量有所放大,多空资金净流入245.40亿元,主力资金有一定的进场动作。板块结构上,70个板块中仅银行、黄金、煤炭炼焦3个板块下跌;67个板块上涨,其中传媒服务、计算机应用、白酒、网络与通信、证券保险、旅游餐饮、计算机设备、饮料低度酒等板块涨幅居前,资金整体风险偏好有所抬升。主要原因:首先,央行、证监会、金融监管总局同日召开座谈会,市场解读为管理层进一步稳定资本市场,引导真金白银入市的信号。其次,中东地缘局势有所缓和,国际油价下跌。最后,市场本身处于群体性超跌状态,政策信号落地,缓解市场悲观恐慌情绪,做多情绪集中释放,近期超跌的科技成长是市场反弹的领涨方向。证监会此次召集券商、基金公司研究推动支持资本市场工具使用,核心影响在于释放明确的政策托底信号,短期对市场情绪有一定的修复,但实际效果取决于后续政策落地的力度,如果政策落地情况低于市场预期,短期难以改变弱势震荡的走势。中期走势上,目前估值向下偏离价值中枢线,市场整体处于估值中低位,宏观经济运行相对平稳,叠加管理层对市场的托底,市场短期难有连续大跌的风险。短期走势上,股指仍在5日成本均线下方运行,短期下跌趋势尚未扭转。市场的反弹是短期超卖+政策托底引发,能否形成阶段底部,并形成新的一轮上行行情,一方面需要稳经济政策,尤其是内需、地产等方向的政策落地或者行业经济数据的好转,另一方面需要美债收益率的下行和中东局势的好转。隔夜美国估值和科技股再度调整,制约科技股的反弹空间,从而影响资金的整体做多积极性,短期市场走势仍以底部构筑和局部超跌反弹修复的行情走势为主,密切关注政策的落地和指引力度,以及国内外变量的变化。
从0Z指数走势来看:周一股指探底回升、强势反弹,全市场超4600只股票上涨,多空资金净流入661.86亿元。短期的反弹走势,主要是上周市场连续调整超跌后,则政策驱动下的反弹修复走势。截至收盘,市场盈亏数值(CYS13)指标在-4.698,并且股指距离5日成本均线还有一定的乖离,短线市场仍有超跌反弹的空间。不过,政策释放没有超市场预期,另一方面隔夜美国股市科技股整体调整,制约科技板块的反弹持续性,市场难以形成可持续的超跌反弹的整体机会。当前操作上应继续以稳健的策略应对,总仓位控制在五成以下,磨底阶段保持耐心,底仓继续持有为主;短线仓位多看少动,紧盯超跌信号和资金、政策动向做好低位进场的准备。
从昨日多空资金流向来看,70个板块中60个板块资金净流入,10个板块资金净流出,整体板块主力资金进场积极性有所回升。其中传媒服务、计算机应用、证券保险、元件、电气电源设备、电子半导体、通信设备、专用设备等板块资金净流入居前;银行、普通有色、煤炭炼焦、生物制药、黄金、水电、塑料橡胶、基础建设等板块资金净流出居前。资金净流出居前的板块主要集中在防御性的银行、煤炭炼焦等高股息、医药、黄金等防御性板块,以及行业景气度相对较差的地产基建等方向上;资金净流入居前的板块主要集中在AI应用的传媒、前期超跌的券商和科技制造等方向上,超跌修复是短期市场的主要机会所在。高股息品种和超跌的科技方向,呈现明显的跷跷板走势。券商板块主要是对管理层释放稳市政策信号的积极反映,但短期仍是超跌的修复,难以形成持续的上涨走势。目前超跌的科技方向有一定的机会,但是在AI逻辑分歧和成交量没有持续放大的背景下,科技板块的机会主要在有业绩支撑的细分行业龙头上,业绩和估值的匹配度仍是选股的重点,对于高估值和纯题材品种应借反弹做好仓位的调整。高股息品种虽然短期调整,但盈利的确定性和高分红的回报,仍是中期资金配置的重点,近期早评也一直强调,一旦市场超跌反弹机会出现,高股息品种会有回调的低吸机会,相关方向震荡回调后可逢低做好中线底仓的配置。近期选股上应做好长短结合,短线可关注技术严重超跌、主力资金逆势增仓,叠加有利好消息加持的品种;中线选股,对于三季报业绩兑现明确、估值合理的品种,尤其是有牛私募、牛外资增仓的方向重点关注。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!