
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-11-19 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【证监会回应网传“监管要求基金公司上报全部产品AI敞口”:不属实】中国证监会新闻发言人答记者问。问:近日,发现互联网上传播“监管要求基金公司上报全部产品AI敞口”相关信息,请问这一情况是否属实?答:该信息不属实。公募基金投资运作依照《证券投资基金法》等法律法规和基金合同约定进行,投资标的、投资比例由基金管理人按照基金合同和内部投资决策程序自主确定。中国证监会依法履行监管职责,未向基金管理人提出相关数据报送要求。来源:财联社
【美联储理事沃勒:若不释放1月加息的信号,应在12月加息50个基点】美联储理事沃勒表示,若不释放1月加息的信号,应在12月加息50个基点;美联储将需要动用其他手段来释放对通胀采取更激进应对措施的信号;为降低通胀,美联储可能不得不采取比逆转去年降息更多的措施。美股三大股指收盘涨跌不一,道指跌1.11%,标普500指数跌0.23%,纳指0.42%。芯片股表现分化,英伟达跌近3%,美光科技跌1%,英特尔跌近1%;AMD涨超5%,博通涨超3%。权重科技股多数走高,亚马逊涨近4%,SpaceX涨超1%。来源:财联社
【尾盘多只宽基ETF显著放量 创业板ETF易方达(159915)15分钟成交超40亿】昨日尾盘多只宽基ETF显著放量,15分钟内创业板ETF易方达(159915)成交超40亿,沪深300ETF华泰柏瑞(510300)成交超30亿,沪深300ETF华夏(510330)成交超27亿,沪深300ETF易方达(510310)成交超10亿元。来源:财联社
【公募一周调研逾百只个股 电子等行业热度居前】公募排排网数据显示,上周(2026年11月9日至11月15日)共有127家公募机构参与到A股调研活动中,覆盖23个申万一级行业中的106只个股,合计调研达610次。从行业维度来看,上周5大申万一级行业备受公募调研关注,被调研次数均不少于50次,被调研个股数量不少于8只,明显领先于其余行业。其中,电子行业调研达128次居首,覆盖该行业中的17只个股。位列第二梯队的是基础化工、医药生物和电力设备,依次被公募机构调研64次、62次和51次,被调研个股数量依次为8只、12只和10只。整体来看,上周公募调研较为集中,5大申万一级行业合计被调研次数达428次,占到总次数的70.16%,被调研个股数量达65只,占到总数量的61.32%。来源:财联社
【国海证券:消费级AR眼镜产业链建议布局三条主线】11月17日,国海证券发布研报称,AI大模型发展推动智能眼镜由基础音视频功能向多模态智能交互、AR(增强现实)视觉显示渐进式演进,叠加国家补贴、产业融资及硬件技术升级等多重催化,AR眼镜在交互体验、佩戴舒适度及应用场景等方面持续改善,有望推动消费级AR从技术探索迈向规模化商业应用。投资方面,建议围绕消费级AR眼镜产业链三条主线布局:一是光学显示方向,关注Micro OLED、Micro-LED微显示器件及光波导、光机模组等领域具备核心技术、规模化量产及成本控制优势的企业;二是芯片与计算方向,关注低功耗SoC、显示驱动芯片、传感器及端侧AI计算等具备技术积累与客户导入能力的厂商;三是整机制造与配套方向,关注具备精密光学加工、核心零部件集成及规模化制造能力,并与头部AR眼镜品牌形成稳定合作关系的供应链企业。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低位震荡、探底回升、小幅上涨的走势,成交量继续萎缩。活跃市值小幅下跌,资金整体进场积极性不高。全市场超4100只股票下跌,板块结构上,70个板块中12个板块上涨,58个板块下跌,其中网络与通信、航运、元件、火电、高速公路、船舶制造、主营房地产等板块涨幅居前,渔业、黄金、百货零售、航空军工、传媒服务、贵重金属、医疗器械与服务等板块跌幅居前,市场赚钱效应不明显,整体呈现“指数翻红、个股普跌”的走势。大盘指数的回升,和两则辟谣消息有关,第一、网传 “监管要求基金上报全部AI敞口”引发早盘科技股恐慌兑现,午后证监会明确该消息不实,直接打消机构对AI赛道额外监管加码的担忧。第二、“资本市场辟谣平台”将“国常会上有人表态不会再频繁救市了”定性为谣言。前者直接缓解了市场对科技股持仓将被监管干预的担忧,后者则在一定程度上稳定了对政策托底的预期。不过,成交量继续创新低,说明增量资金进场力度不足,主要还是板块之间的高低切换,部分科技板块再度走强,主要是超跌之后的盘中反弹修复,短线集中反弹之后,后续容易出现分化走势。
目前上证指数连日创新低,走势偏弱。近两日K线上留有下影线,多空资金均小幅净流入,叠加盘中多个宽基ETF放量,说明国家队或主力资金有逢低进场维稳的动作。同时,股指和5日成本均线有一定的乖离,短线有超卖的迹象。国家队资金的进场有助于阻断新低之后的恐慌情绪,但股指整体反弹力度和空间仍需外部因素和内部环境的进一步改善。外部因素上,美国科技政策、美联储加息的扰动仍然存在。内部因素上,资本市场稳市机制进一步强化,有助于缓解市场的急跌和恐慌情绪,但是“托而不举”的操作,难以对市场形成正面上涨的影响。当前,基本面现实是盈利弱复苏,结构性分化特征明显,传统制造、消费、地产等行业弹性有限,尚不支持市场右侧拐点出现,前期高点3700点震荡平台仍是重要压力区。市场政策底已经出现,目前进入市场底的磨底阶段。市场下一个重要观察时点,是中央政治局会议对明年稳经济政策定调,意味着市场连续调整之后进入政策预期增强阶段,或有结构性机会逐步显现。
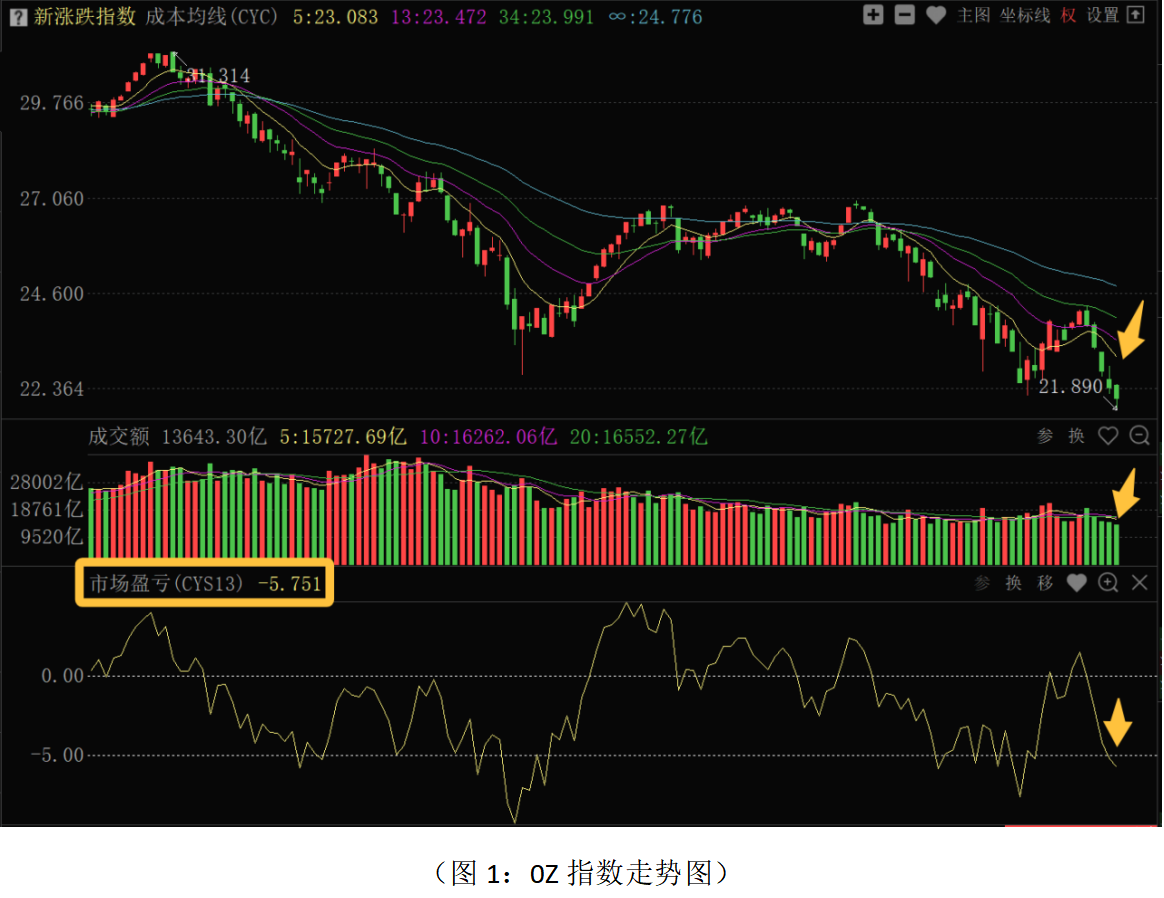
从0Z指数走势来看:周三股指继续下跌创新低,近期连续5天调整,走势较弱。短期股指和5日、13日成本均线有一定的乖离,同时市场盈亏(CYS13)收盘至-6左右,市场短期呈现出群体性超跌状态,随着市场做空动能的持续释放,市场超跌机会逐步临近,当前不宜过分恐慌。操作上应继续以稳健或防御性策略应对,总仓位控制在五成以下,底仓继续持有为主,短线仓位应根据短线或波段决策信号做好调整和优化。仓位控制得当的投资者,紧盯超跌信号和主力资金流向做好逢低进场的准备。
从昨日多空资金流向来看,70个板块中35个板块资金净流入,35个板块资金净流出,整体板块主力资金进场积极性总体不高。其中元件、计算机应用、通信设备、电子半导体、网络与通信、电气电源设备、航运、计算机设备等板块资金净流入居前;银行、航空军工、黄金、传媒服务、证券保险、医疗器械与服务、西药、百货零售等板块资金净流出居前。资金净流出居前的板块主要集中在近期走势相对强势的高股息银行,传媒服务板块,和行情走势密切相关的券商板块,以及部分传统板块上;资金净流入居前的板块集中在算力硬件、半导体芯片等科技板块上。海外科技管制,国产替代逻辑有所强化,在科技板块整体超跌的背景下,对于国产替代逻辑中业绩和订单有保障的科技方向可逢低关注。但是,高估值、纯题材炒作,以及和海外算力链条关联度较高的方向仍需回避。行情弱势震荡和筑底阶段,高股息红利蓝筹方向仍是对冲市场震荡和底层配置的重点,可关注继续国有大行、电力、煤炭、公共事业费等方向。但是,红利蓝筹板块近期持续上涨,部分品种短线有一定的拥挤度,不宜追涨,应在调整中低吸为主。内需方向上,部分消费方向中盈利稳定、低估值、高分红的细分行业龙头可适当关注。传统过剩的赛道,如光伏、锂电池等方向短期难有大的修复机会。近期选股上应继续做好长短结合,短线可关注技术上超跌,震荡调整期间主力资金承接低吸积极、潜伏吸筹的品种。中线选股,对于三季报业绩兑现明确、估值合理的品种,尤其是有牛私募、牛外资增仓的方向重点关注。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!