
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-22 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【中办、国办:全面实施“人工智能+”行动,推动人工智能全方位赋能千行百业】中办、国办发布关于推动科技创新和产业创新深度融合的意见。其中提出,全面实施“人工智能+”行动,推动人工智能全方位赋能千行百业。其中指出,推动集成电路、工业母机、高端仪器、先进材料、生物制造等重点领域关键核心技术攻关取得决定性突破。其中还指出,在量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信等前沿领域,探索多元技术路线、典型应用场景、可行商业模式。来源:财联社
【尾盘多只宽基ETF显著放量 沪深300ETF华泰柏瑞(510300)尾盘半小时成交超30亿】尾盘多只宽基ETF显著放量,创业板ETF易方达(159915)成交额突破100亿,沪深300ETF华泰柏瑞(510300)尾盘半小时成交超30亿,沪深300ETF嘉实(159919)、上证50ETF华夏(510050)尾盘半小时成交超10亿元。来源:财联社
【申万宏源 赵伟:经济将实现“N型”修复】2026年三季度GDP同比增长4.5%,对此,申万宏源首席经济学家赵伟表示,国内经济将实现“N型”修复,四季度预计呈现出口保持高增、内需边际修复的格局。9月经济数据出现边际改善,包括外需与内需指标,展望四季度,经济预计保持温和回升态势。出口方面,中欧贸易扰动短期影响有限,AI高景气与美国进口回升周期支撑下,出口预计保持高增长。投资方面,房企融资压力或仍拖累地产投资,但国内存量政策加快落地,叠加8月以来专项债中化债比例明显下降、前期盈利改善等因素的滞后支撑,四季度整体投资预计延续修复。消费方面,居民消费有望延续温和回升态势,总体消费预计基本平稳。来源:财联社
【中信证券:看好红利风格加持以及供给偏紧下的煤炭板块行情】中信证券预测所跟踪的样本煤炭上市公司2026年三季度净利润加总环比增长约27%,2026年前三季度同比增长约42%,预计焦煤、无烟煤公司业绩增速或有更好的弹性。短期保供政策虽有叠加,但认为供给偏紧的格局扭转需要时间,四季度煤价将环比仍有增长,盈利继续改善。中信证券继续看好红利风格加持以及供给偏紧下的板块行情。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现高开低走、整体下跌的走势,成交量继续萎缩。活跃市值冲高回落、同步下跌,资金整体进场积极性不高。
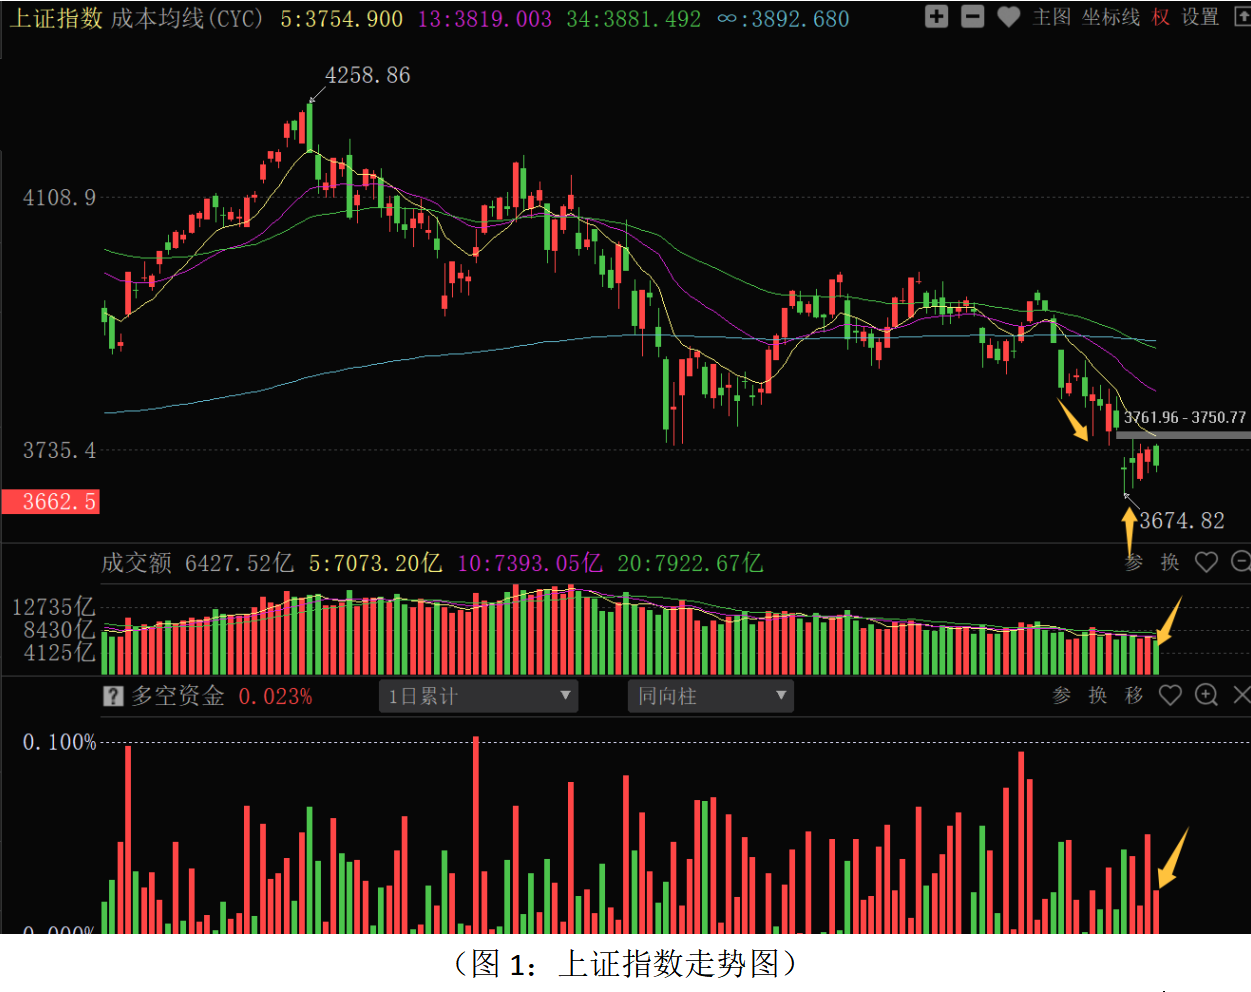
从上证指数走势来看:周三股指震荡调整,再度逼近3700点整数关口,多空资金小幅净流入96.05亿元,主力资金进场积极性总体不高。成交量再度萎缩,市场交易情绪较低。板块结构上,70个板块中23个板块上涨,45个板块下跌,2个板块平盘,其中渔业、饲料养殖、网络与通信、通信设备、计算机应用等板块涨幅居前;电气电源设备、白酒、汽车制造及服务、汽车零部件、高速公路等板块跌幅居前,科技方向维持一定的结构性反弹机会,部分调整相对充分的前期热点资金有所回补,部分权重板块对市场走势和人气有明显的拖累。市场调整的直接原因,一方面是宁德时代三季报业绩“增收不增利”,盈利预期下修,进一步强化资金对业绩维度的重视,部分高估值、业绩不及预期,以及景气度较差的行业资金有一定的避险情绪。另一方面市场成交量持续萎缩,存量博弈特点明显,资金对部分超跌的科技板块回流的情况下,对近期逆势走强的高股息蓝筹有一定的分流。由于美债利率维持高位,中东局势不稳,油价高企,科技成长板块难以形成普涨的超跌反弹走势,市场做多积极性难以提升。盘面上,部分宽基ETF继续放量,说明国家队或机构资金在3700点一带有一定的逢低进场动作,相关资金“托而不举”的行为,难以激发资金整体的做多积极性。时间上,三季度业绩即将进入密集披露阶段,在弱势磨底阶段,市场还要经受业绩风险释放的考验,市场和个股的波动幅度短期可能会加大。目前宏观政策上,经济和资本市场有政策托底预期,强刺激政策预期不高,更多地会减轻市场短期调整幅度,尚不支持短期强有力的反弹修复。目前股指仍在5日成本均线下方运行,走势偏弱。8月底和9月中旬位置3800点一带是短期重要的压力位,在没有超预期政策落地的背景下,股指继续维持低位震荡磨底的可能性较大。
从0Z指数走势来看:周三股指反弹至5日成本均线之后震荡调整,短期超跌反弹走势有一定的修复。活跃市值沿着5日成本均线下行,尚未扭转9月份以来调整的下降趋势线,走势较弱。叠加成交量总体萎缩,增量资金进场积极性不高,需警惕近期反弹修复品种再度调整和震荡的风险。从波段结构牛指标组来看,牛股数量持续下行至10%以下之后,有走平和向上拐头迹象;熊股数量快速提升至50%以上后,有向下拐头走势;马股数量开始走平,说明短期有部分超跌品种开始反弹修复。在成交量萎缩的大背景下,市场难以形成普涨的反弹修复行情,仍以结构性的弱势反弹修复走势为主。当前操作上不宜过分恐慌,总仓位控制在五成以下,磨底阶段保持耐心,底仓继续持有为主,短线仓位可适当参与超跌反弹机会,但是盈利预期不宜过高,快进快出为主。
从昨日多空资金流向来看,70个板块中47个板块资金净流入,23个板块资金净流出,整体板块主力资金维持一定的进场积极性。其中元件、通信设备、计算机应用、光学光电子、电子半导体、通用机械、西药、传媒服务等板块资金净流入居前;电气电源设备、证券保险、家用电器、汽车制造及服务、白酒、化学制品、船舶制造、运输物流等板块资金净流出居前。资金净流出居前的板块主要集中在宁德时代为首的新能源板块,行业复苏不明显的消费板块,以及和行情活跃度关联性较高的券商板块上;资金净流入居前的板块主要集中在连续超跌、行业景气度相对较高的部分科技成长板块上。主力资金操作方向仍是以超跌+行业景气度较高的方向为主,同时红利蓝筹和超跌的科技成长形成明显的轮动和“跷跷板”效应,红利蓝筹的调整对市场走势也形成了一定的压制。对于红利蓝筹的机会,近期早评已经有所提醒,一旦市场展开超跌反弹行情,高股息品种会有震荡调整,但不改高股息中期配置逻辑,可在震荡中底仓低吸配置。近期,锂电池、光伏产业链,以及部分缺乏业绩支撑的题材方向不宜追涨,防止三季报披露阶段的业绩释放风险带来的调整压力。科技方向中,算力硬件、半导体设备和材料等方向中,对于技术超跌、三季报业绩增速明确、估值合理的品种可逢低关注。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!